




Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie


Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie

Articolul 12. Noţiuni
4)Venit impozabil – venitul brut, inclusiv facilităţile acordate de patron, obţinut de contribuabil din toate sursele într-o anumită perioadă fiscală, cu excepţia deducerilor şi scutirilor, aferente acestui venit, la care are dreptul contribuabilul conform legislaţiei fiscale.
41) Venit estimat – venit apreciat (rezultat) prin aplicarea metodelor şi surselor indirecte în cadrul controalelor fiscale, inclusiv ca urmare a instituirii posturilor fiscale.
5) Venit din investiţii – venit obţinut din investiţiile de capital şi din investiţiile în activele financiare, dacă participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială.
Codul fiscal nr. 1163-XIII din 24.04.1997
Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS, nr. 315 din 29.07.2019
1. (31.2.24) Ce sancțiune se aplică pentru neplata sau plata incompletă a impozitului pe venit în rate în termen?
Conform art. 84 alin. (1) din Codul fiscal, agenții economici sunt obligați să achite, nu mai târziu de 25 martie, 25 iunie, 25 septembrie și 25 decembrie ale anului fiscal, sume egale cu 1/4 din:
Государственная налоговая служба вынесла для публичного рассмотрения проект изменений в Приказ ГГНИ № 455 от 17 мая 2016 г. об утверждении формуляров отчетов о дивидендах, подлежащих уплате в бюджет акционерными обществами, и об отчислениях от чистой прибыли государственных и муниципальных предприятий. Напоминаем, что этим приказом были введены в действие формуляры отчетов DPP-16 и DISM-16. В соответствии с проектом документа, предложения по которому принимаются до 26 июля текущего года, предлагается дополнить п.1 приложения № 2 к Приказу №455 (Порядок заполнения Отчета о дивидендах, подлежащих уплате в бюджет акционерными обществами (Forma DPP-16) следующим текстом:
25 Iulie /2019 08:02
Suntem o societate cu răspundere limitată cu genul de activitate comerț cu amănuntul. Nu am desfășurat activitate de întreprinzător o perioadă îndelungată, motiv din care, potrivit deciziei Serviciului Fiscal de Stat, am fost excluși, în luna martie 2019, din categoria subiecților plătitori ai TVA, fapt care l-am aflat recent. Până în prezent prezentam lunar dările de seamă forma TVA12, forma IPC18, trimestrial forma TL13 și, anual, forma IALS14/18 și formaVEN12. Care dări de seamă urmează să prezentăm acum, dacă nu mai suntem înregistrați în calitate de plătitori TVA, și care sunt amenzile care vor fi aplicate către entitatea pentru neprezentarea dărilor de seamă ?
24 Iulie /2019 16:50
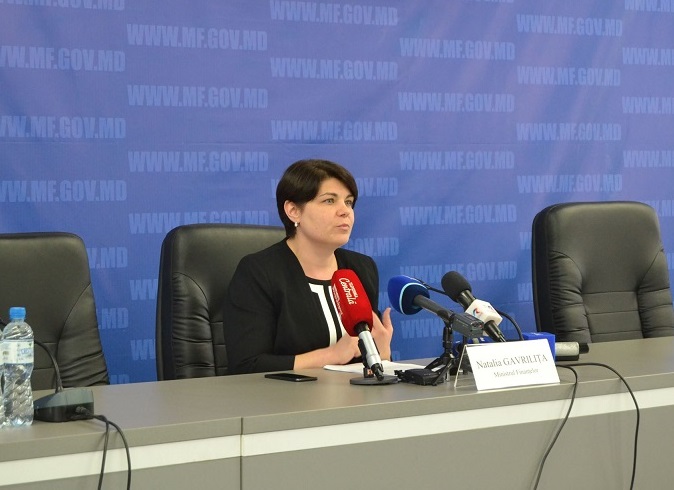
Ministerul Finanțelor vine cu măsuri fiscale, care au fost discutate cu Fondul Monetar Internațional și au drept scop asigurarea stabilității financiare. Acestea au fost prezentate de Ministrul Finanțelor, Natalia Gavrilița, în cadrul conferinței de presă din 23 iulie curent. După cum a anunțat ministrul, se propun trei tipuri de măsuri ce țin de anularea unor decizii anterioare ce pot aduce la evaziunea fiscală, eliminarea unor scutiri și mobilizarea resurselor pentru asigurarea unei echități fiscale.
23 Iulie /2019 17:00
 Nou în reglementarea contabilităţii din 1 ianuarie 2019: necesar să cunoască fiecare contabil