






Filtru de căutare în categorie
Perioada publicării
Catalogul tematic
Catalogul autorilor
Catalogul revistelor
Catalogul instituțiilor
Cuvânt cheie
Materialul prezentat în compartimentul „Practica Fiscală” demonstrează precedente din practica Serviciului Fiscal de Stat, asemănătoare situației mai multor întreprinderi, ceea ce ar putea ajuta la rezolvarea problemelor cu care se confruntă contribuabilii conform precedentului existent
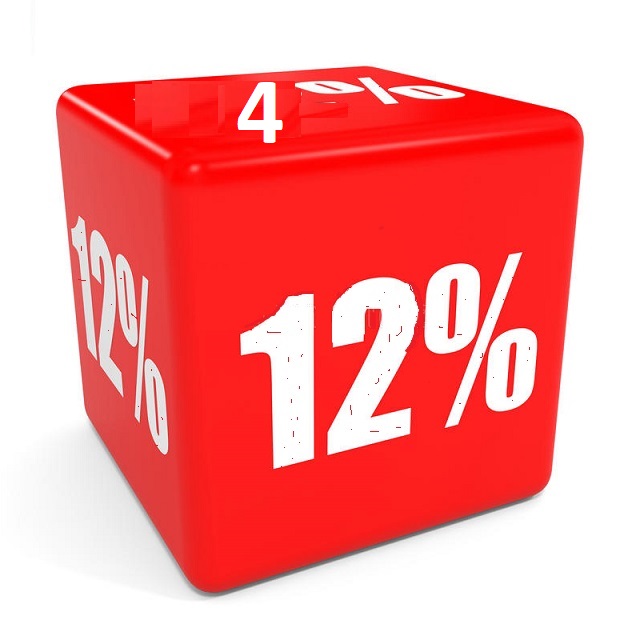
Întreprinderea X este înregistrată pe parcursul anului 2020 și a ales regimul de impozitare conform capitolului 71 al Titlului II din CF (la cota de 4%). Entitatea nu este plătitoare de TVA. Ținând cont de faptul că la sfârșitul anului 2020 întreprinderea obtine venit, dar nu este plătitor de TVA, are dreptul aceasta sa aplice în continuare regimul fiscal al agentilor economici subiecti ai sectorului ÎMM (cu prezentarea Declarației cu privire la impozitul pe venitul agentilor economici subiecti ai sectorului intreprinderilor mici și mijlocii (forma SIMM20) sau poate să aplice regimul general de impozitare (cota de 12%, cu prezentarea Declarației cu privire la impozitul pentru agentii economici (forma VEN12)?
17 Septembrie /2021 08:00
Noțiunea de publicitate (reclamă) este definită în art. 1 al Legii nr. 1227/1997 cu privire la publicitate1, obiecte ale activităţii de publicitate fiind toate formele, metodele, purtătorii şi mijloacele de comunicare audiovizuală şi de altă natură, utilizate pentru transmiterea informaţiei publicitare consumatorilor de publicitate. Pentru o mai bună înțelegere a celor descries în continuare, reiterăm unele prevederi ale legislației în vigoare. Publicitatea exterioară se realizează prin sisteme de comunicare vizuală ce includ afişe, panouri, standuri, instalaţii şi construcţii (situate separat sau pe pereţii şi acoperişurile clădirilor), firme tridimensionale, firme luminoase,
16 Septembrie /2021 08:00
În ultimul timp frecvent apar întrebări referitor la calcularea și achitarea impozitului pe bunurile imobiliare de către deţinătorii drepturilor patrimoniale (de posesie, de gestiune şi/sau de folosinţă) asupra bunurilor imobiliare proprietate publică de pe teritoriul Republicii Moldova, precum și de către arendaşii sau locatarii bunurilor imobiliare ale autorităţilor publice şi ale instituţiilor finanţate de la bugetele de toate nivelurile. Categoria de contribuabili menționată supra, chiar dacă nu dețin în proprietate bunuri imobile, trebuie să prezinte calculul impozitului pe bunurile imobiliare luate în locațiune / arendă de la autorități / instituții publice.
08 Septembrie /2021 08:00
Conform art. 1375 Cod civil, prin contractul de prestări servicii, o parte (prestator) se obligă să presteze celeilalte părţi (beneficiar) anumite servicii, iar aceasta se obligă să plătească retribuţia convenită. Obiectul contractului de prestări servicii îl constituie serviciile de orice natură. Plata pentru servicii se efectuează după prestarea serviciilor. Dacă plata pentru servicii se calculează pe anumite perioade, sumele vor fi acordate după încheierea fiecărei perioade în parte.
24 August /2021 14:12

O persoană juridică efectuează o donație sub formă de mijloace bănești în scopuri filantropice către o organizație necomercială. Care este modul de confirmare a donației, cum urmează a fi deduse cheltuielile aferente și cum urmează a fi reflectată această donație în Darea de seamă VEN12?
21 August /2021 08:02
Prin contractul de locațiune, o parte (locator) se obligă să dea celeilalte părți (locatar) un bun determinat individual în folosință temporară sau în folosință şi posesiune temporară, iar aceasta se obligă să plătească chirie (art. 1251 din Codul civil). Contractul de locațiune a unui bun imobil trebuie să fie întocmit în scris.
20 August /2021 08:05
Se permite ca entitatea prestatoare de servicii auto să procure o piesă auto de la un furnizor, ce urmează a fi utilizată la reparația automobilului unui SRL fără să adauge un adaos comercial la piesă? La completarea facturii fiscale se notează ”servicii de reparație auto” pe o poziție în cazul în care piesa se vinde cu același preț cu care a fost procurată dar pe altă poziție sau se include în costul serviciului, completând în factura fiscala doar o singură poziție ”servicii de reparație auto”? În conformitate cu art.20 alin.(6) din Legea cu privire la comerțul interior nr.231/2010, produsele şi serviciile se comercializează pe teritoriul Republicii Moldova la preţuri libere de vânzare, cu excepţia preţurilor/tarifelor reglementate de către stat.

 Aspecte aferente regimului de impozitare ai agenților economici subiecţi ai sectorului ÎMM