Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian5Poziția expertului 1Domenii conexeContabilitatea sectorială2Servicii disponibile17Contribuabil onest 20261Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Publicaţia periodică "Monitorul Fiscal FISC.MD"
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner E1
Banner E2
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Publicaţia periodică "Monitorul Fiscal FISC.MD"

«Monitorul Fiscal FISC.MD»

reflectă poziţia oficială a Serviciului Fiscal de Stat, fiind concepută ca urmare a sporirii cererii din partea societăţii pentru informaţii fiscale complete, diversificate şi mai detaliate despre activitatea Serviciului Fiscal de Stat, planurile şi proiectele sale, metodele şi mecanismele utilizate în procesul administrării fiscale.

Obiectivul principal al revistei este de a informa contribuabilii despre poziţia oficială a Serviciului Fiscal de Stat referitor la implementarea legislaţiei fiscale, avînd ca scop sistematizarea practicii fiscale şi ajustările ei în concordanţă cu legislaţia existentă.

Prin caracterul ei social de informare, «Monitorul Fiscal FISC.MD» are în calitate de public ţintă contribuabilii, funcţionarii publici, experţii în domeniul fiscal, analiştii economici, profesorii din domeniul contabilităţii, studenţii şi alţi specialişti de profil financiar-economic.

https://monitorul.fisc.md

BNM a majorat rata de bază

BNM a majorat rata de bază

Ieri, 5 octombrie 2021, în ședința extraordinară a Comitetul executiv al Băncii Naționale a Moldovei (BNM)  a fost aprobată majorarea ratei de bază aplicată la principalele operațiuni de politică monetară pe termen scurt până la 5,5 puncte procentuale. Totodată, a fost diminuat coridorul ratelor cu 0.5 p.p.- de la 2,5% la 2,0%. Astfel, rata la depozitele overnight va constitui 3,5% la sută, iar creditele overnight – 7,5%.   Potrivit comunicatului BNM, regulatorul continuă măsurile de înăsprire graduală a politicii monetare cu scopul de a atenua presiunile inflaționiste generate de efectele de runda a doua a creșterii prețurilor la nivel global, a costurilor de producție și de distribuție, a resurselor energetice și a produselor alimentare.
06 Octombrie /2021 09:29

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ККО и вендинговые аппараты

ККО и вендинговые аппараты

Вендинг (реализация товаров и услуг с помощью автоматов, без физического присутствия продавца) получает все большее распространение и в нашей стране. В соответствии с налоговым законодательством, если есть продажи, их нужно учитывать. Как должен вестись  учет выручки и должен ли каждый автомат снабжаться отдельным контрольно-кассовым оборудованием (ККО)?   На предприятии, владеющем сетью торговых автоматов (вендинговая компания) провели налоговую проверку, в ходе которой проверяющие констатировали восемь нарушений, связанных с использованием ККО: ни один из проверенных автоматов по продаже напитков не выдавал потребителю чек.

06 Octombrie /2021 08:00
Pavel Leicenco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Contribuabilul nu a declarat suma TVA spre deducere în perioada fiscală anterioară. Modalitatea de corectare a Declarației TVA

iconContribuabilul nu a declarat suma TVA spre deducere în perioada fiscală anterioară. Modalitatea de corectare a Declarației TVA

 Care este modalitatea de corectare a Declarației TVA, în cazul în care contribuabilul nu a declarat suma TVA spre deducere în perioada fiscală anterioară, în care a fost primită factura fiscală de la furnizor?  Potrivit art. 102 alin. (10) lit. a) CF, subiectul impozabil are dreptul la deducerea sumei TVA, achitate sau care urmează a fi achitată, pe valorile materiale, serviciile procurate dacă dispune de factura fiscală la valorile materiale, serviciile procurate pentru care a fost achitată ori urmează a fi achitată TVA.
06 Octombrie /2021 08:00

Igor Lazari

Natalia Arhilei

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Особенности исчисления амортизации основных средств в налоговых целях

iconОсобенности исчисления амортизации основных средств в налоговых целях

(Продолжение, начало в № 5 (68), 2021). Порядок определения стоимостного базиса основных средств на начало переходного периода 01.01.2021 г. представлен в таблице 6. Данная таблица носит рекомендательный характер, поэтому, в зависимости от информационных потребностей субъекта, в нее может быть внесена дополнительная информация. Рассмотрим порядок определения стоимостного базиса основных средств на момент перехода на новые правила исчисления амортизации основных средств в налоговых целях.

06 Octombrie /2021 08:00

Iuliana Țugulschi

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 499 din 29.09.2021.
06 Octombrie /2021 07:57

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Sectorul corporativ: contabilizarea activelor primite cu titlu gratuit

Sectorul corporativ: contabilizarea activelor primite cu titlu gratuit

În ediția din august a revistei „monitorul fiscal FISC.md” a fost publicat articolul în care au fost analizate particularitățile contabilității veniturilor din donații voluntare înregistrate de către entitățile bugetare, iar în perioada imediat următoare după apariția ediției nr. 5 (68) au parvenit mai multe adresări din partea abonaților cu solicitarea de a oferi soluții cu privire la contabilizarea activelor primite cu titlu gratuit de către entitățile din sectorul corporativ și întreprinderile la autofinanțare. Drept răspuns la apelul cititorilor, deja în revista ce va ieși de sub tipar în zilele imediat următoare propunem articolul Lidiei Foalea „Contabilizarea activelor primite cu titlu gratuit”.
06 Octombrie /2021 07:57

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Codul muncii: noile prevederi au fost votate în prima lectură

Codul muncii: noile prevederi au fost votate în prima lectură

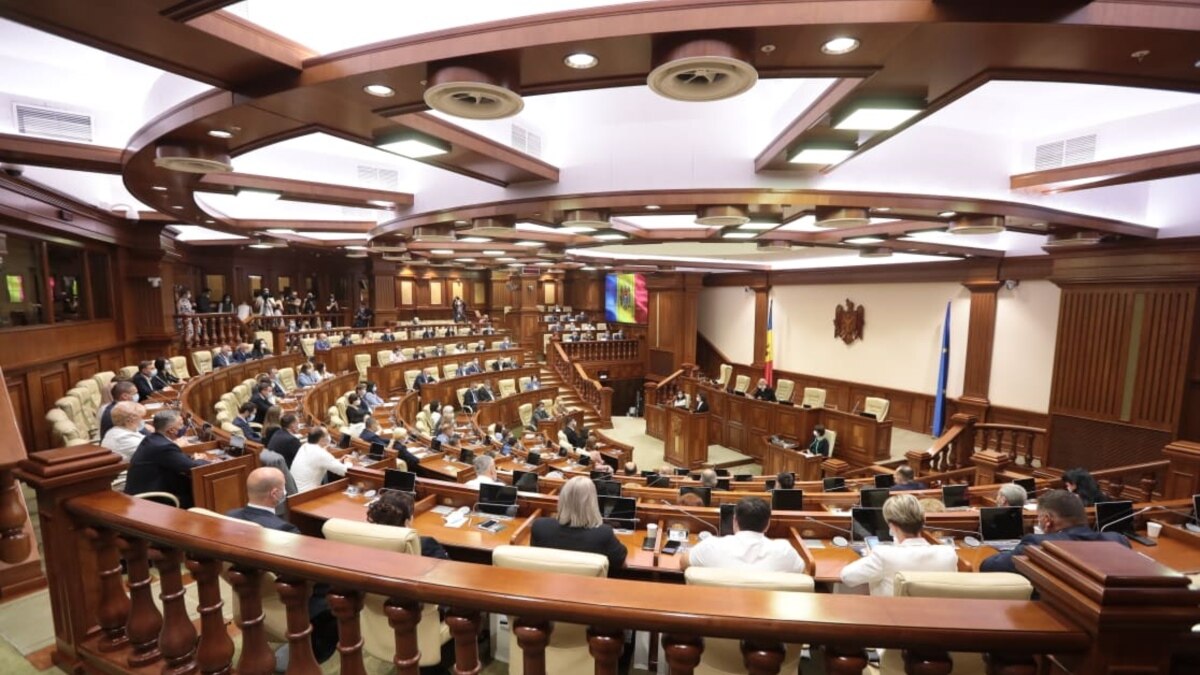
Pentru realizarea măsurilor sociale incluse în proiectul de lege pentru modificarea Codului muncii al RM nr.154/2003 autorii proiectului preconizează, doar pentru ultimul trimestru al anului 2021, cheltuieli în valoare de 285 mil. lei. Amintim că proiectul de lege a obținut avizul pozitiv al Guvernului în cadrul ședinței din 30 septembrie, iar în ziua imediat următoare a fost aprobat în prima lectură de Legislativ cu votul a 56 de deputați.   Astfel, Codul muncii poate fi completat cu prevederea ce va permite angajatorilor să stabilească pentru cel puțin 25% din numărul total al angajaților un program de activitate redusă, cu achitarea salariului pentru timpul efectiv lucrat, iar statul ar putea plăti salariaților, parțial, diferența de salariu.

06 Octombrie /2021 07:57

Tatiana Smeșnaia

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...15271528152915301531...